
https://finsidersbrasil.com.br/regulamentacao – 08/09/2026
https://finsidersbrasil.com.br/autor/murilo-melo.
Decisão que multou empresa em R$ 21,56 milhões mostra o que o regulador espera de instituições na análise de clientes, comunicação ao Coaf e atuação de executivos.
 Imagem: InnerAI.
Quase um mês depois de o Banco Central (BC) multar o Banco Genial em R$ 21,56 milhões e inabilitar dois de seus executivos, entre eles o próprio presidente da instituição, a decisão continua sendo lida com atenção por escritórios de advocacia especializados em regulação financeira.
O motivo é que o caso deixou de ser apenas uma sanção pontual e passou a funcionar como um retrato de como o regulador está interpretando, na prática, regras que já existiam sobre qualificação de clientes, comunicação de suspeitas ao Conselho de Controle de Atividades Financeiras (Coaf) e responsabilidade de quem ocupa cargos de liderança em bancos e fintechs.
A decisão, tomada pelo Comitê de Decisão de Processo Administrativo Sancionador (Copas) em 12/8, apurou que o Genial fez 2.038 operações de câmbio com nove clientes, entre novembro de 2020 e outubro de 2021, sem certificar de forma adequada a qualificação e a capacidade financeira dessas pessoas. O total somou US$ 1,208 bilhão, sendo que US$ 1,154 bilhão desse valor envolveu ativos virtuais.
Comunicação tardia
O BC também apontou que a instituição demorou para avisar ao Coaf sobre 502 operações suspeitas de um único cliente, que juntas chegaram a US$ 421,18 milhões, mesmo já tendo identificado a situação atípica desde dezembro de 2021. André Schwartz, presidente da instituição, foi inabilitado por quatro anos e multado em R$ 516 mil. William Kenzo Yoshihiro, que também atuava na área de câmbio, recebeu punição ainda maior, com inabilitação de seis anos e multa de R$ 732 mil. Já Luis José Rebello de Resende, ex-diretor de controles internos, foi multado em R$ 180 mil, sem inabilitação.
Passado o primeiro impacto da notícia, o que fica agora é a leitura mais fina sobre o que a decisão muda para o setor. Advogados que acompanham o caso apontam ao Finsiders Brasil quatro pontos que, juntos, ajudam a entender até onde o BC quer que bancos e fintechs cheguem para comprovar a capacidade financeira de um cliente, quando uma operação atípica exige comunicação ao Coaf, em que situação um executivo responde pessoalmente por falha de controle e o que muda na forma de documentar compliance a partir de agora.
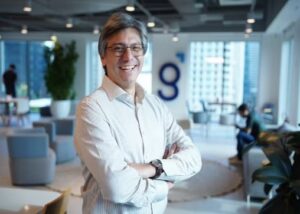 André Schwartz/Banco Genial | Imagem: divulgação.
Saldo em caixa não basta para comprovar capacidade financeira
Um dos pontos centrais da decisão aborda um erro que muitas instituições ainda cometem, que é tratar a capacidade financeira do cliente como uma fotografia estática, tirada apenas no momento da abertura da conta.
Andrea Sano Alencar, sócia do EFCAN Advogados, explica que a irregularidade reconhecida contra o Genial não foi a falta de procedimentos de qualificação, mas a ausência de verificação de que a qualificação feita era compatível com a operação executada. “O próprio conceito de capacidade financeira deixou de ser lido, pelo supervisor, como sinônimo de disponibilidade de caixa constante de demonstrações financeiras estáticas”, diz.
Para a advogada, ganham peso elementos que mudam com o tempo, como fluxo de caixa, origem dos recursos e evolução patrimonial, o que exige acompanhamento contínuo e não apenas um cadastro atualizado uma vez por ano.
 Andrea Sano Alencar/EFCAN Advogados | Imagem: divulgação.
Alan Campos Thomaz, sócio do escritório Campos Thomaz Advogados, reforça esse ponto ao citar o voto do relator do caso. “O saldo de disponibilidades em data de balanço mostra apenas a liquidez de um único instante e não permite inferir o fluxo de entrada e saída de recursos ao longo do tempo”, afirma.
Para Alan, a discrepância entre o que o cliente declarou (operações com recursos próprios) e o que os extratos mostravam (recursos vindos de terceiros) foi o ponto que definiu a sanção, e esse tipo de divergência só aparece com acompanhamento permanente de cada cliente.
Não existe checklist único
Andressa Dulor, gestora de compliance regulatório do escritório Silva Lopes Advogados, lembra que a regulação de prevenção à lavagem de dinheiro e ao financiamento do terrorismo (PLD/FT) já adota uma lógica baseada em risco. Não existe um checklist único para todos os clientes.
Segundo ela, cabe à própria instituição definir a profundidade da análise de acordo com o risco apresentado. “Uma movimentação superior ao padrão histórico, incompatível com a atividade declarada ou sem fundamento econômico aparente, exige diligências adicionais por parte da instituição, mesmo que o cadastro original estivesse formalmente completo”, explica.
Vale lembrar que, desde fevereiro de 2026, as Resoluções BCB 519, 520 e 521 passaram a regular os prestadores de serviços de ativos virtuais (PSAVs), tornando obrigatória a identificação de origem e destino dos ativos em operações de câmbio com criptomoedas. É exatamente o tipo de exigência que, segundo o BC, faltou ao Genial no período analisado.
Suspeita não precisa virar prova de crime para acionar o Coaf
A segunda parte da decisão trata de um tema que gera dúvida recorrente entre compliance officers. Qual é o momento exato em que uma operação precisa ser comunicada ao Coaf?
Andressa explica que existem dois caminhos possíveis. Há comunicações obrigatórias por critério objetivo, como depósitos, saques ou pagamentos em espécie a partir de determinado valor, que independem de qualquer análise de mérito. E há as comunicações de operações suspeitas, baseadas em critério subjetivo, previstas na Lei 9.613/1998.
Segundo a especialista, a Carta Circular 4.001/2020 traz um rol de situações que servem como alerta. Ela avisa, porém, que essas hipóteses exemplificam a ocorrência de indícios de suspeita e não substituem a análise específica de cada caso pela instituição.
Andrea diz que o padrão de prova exigido pela norma é o de “sérios indícios”, não de certeza. “Uma incompatibilidade relevante e não esclarecida entre o perfil econômico do cliente, a origem dos recursos e a movimentação realizada já é, por si só, apta a gerar o dever de comunicar”, afirma. Isso vale, segundo ela, desde que a instituição não consiga eliminar essa incompatibilidade com uma explicação consistente e documentada.
Alan, por outro lado, chama atenção para um detalhe menos comentado da decisão. O Copas reconheceu que uma falha na qualificação cambial de um cliente não o torna automaticamente suspeito de lavagem de dinheiro. O que gerou a punição, segundo ele, foi o atraso. A situação suspeita existia desde dezembro de 2021, mas a comunicação só ocorreu em novembro de 2022, depois de o banco receber a Polícia Federal em seu escritório.
 Alan Thomaz/Campos Thomaz Advogados | Imagem: divulgação.
Alan também associa o caso a um problema mais amplo do setor. “A combinação de entradas via Pix com conversão imediata em ativos virtuais e remessa ao exterior vem sendo identificada como rota para retirar recursos do País sem lastro”, avalia.
Quando a falha de controle vira problema pessoal para o executivo
A inabilitação de dois executivos chama atenção porque mostra que o processo administrativo sancionador do BC segue uma lógica diferente da responsabilidade penal.
Andrea, da EFCAN, explica que, no direito penal, responsabilizar um administrador por lavagem de dinheiro exige provar dolo ou participação consciente no crime. Já no processo administrativo previsto na Lei 13.506/2017, de acordo com ela, o regime é objetivo quanto ao nexo entre a função exercida e a falha do controle.
“Basta demonstrar que, em razão do cargo, da atribuição estatutária ou da alçada de decisão que efetivamente exercia, o administrador tinha o dever funcional de assegurar a implementação e o funcionamento do controle que falhou, e não o fez”, afirma a advogada. Ela lembra que, no caso Genial, alguns executivos foram punidos e outros tiveram o processo arquivado. Isso mostra que o Copas analisou cada um pela função específica exercida, e não por um pacote único de responsabilidades.
Sem responsabilidade automática
Andressa, do Silva Lopes Advogados, complementa esse raciocínio ao dizer que ocupar um cargo de liderança não gera responsabilidade automática por qualquer falha da instituição. Para ela, a exposição pessoal aumenta quando o administrador era responsável pela matéria, tinha conhecimento da deficiência ou deveria agir diante dela. Mesmo assim, ele deixou de adotar providências para corrigi-la. No caso do Genial, segundo a advogada, o BC atribuiu ao diretor responsável uma omissão em corrigir as irregularidades da área sob sua atribuição.
 Andressa Dulor/Silva Lopes Advogados | Imagem: divulgação.
Já Alan observa que a inabilitação recaiu sobre quem tinha atribuição formal pela área em que a falha ocorreu. André Schwartz respondeu como diretor responsável pelas operações de câmbio durante parte do período analisado. Para o especialista, a designação como diretor perante o BC “não é formalidade”. Ela precisa vir acompanhada de registro de que os alertas internos chegaram, foram discutidos e geraram alguma ação.
Política no papel deixou de ser suficiente
O quarto ponto levantado pelos especialistas talvez seja o mais prático para quem trabalha com compliance no dia a dia. O BC passou a exigir prova de que as regras internas funcionam, e não apenas que existem. “A existência de políticas e procedimentos formalizados, em que pese representem uma exigência normativa, não são suficientes para demonstrar a sua efetividade perante o regulador”, diz Andressa.
Segundo ela, a norma exige mecanismos de acompanhamento capazes de garantir que os controles funcionem. Isso inclui testes periódicos, trilhas de auditoria, métricas e ações de correção de falhas.
Andrea recomenda que as instituições organizem quatro tipos de registro. O primeiro é a evidência de que o monitoramento funciona no dia a dia. Isso inclui logs de auditoria e justificativa técnica para cada decisão de comunicar ou arquivar um alerta. O segundo são testes periódicos de efetividade, com relatório anual assinado pelo diretor responsável. O terceiro é a prova de que a diretoria discute o tema de fato, com atas de reunião e orçamento alocado. O quarto é a comprovação de que o treinamento de funcionários realmente aconteceu, e não apenas que existe um curso disponível.
Alan cita um detalhe curioso do caso. Ele observa que os próprios relatórios internos de PLD produzidos pelo Genial foram usados pelo relator. Os relatórios mostravam que a instituição já sabia da divergência entre o perfil declarado pelo cliente e o que ele efetivamente movimentava. Ou seja, documentação mal alinhada com a prática pode até prejudicar a defesa da instituição em vez de ajudar. O advogado lembra ainda que, desde maio de 2026, o BC passou a exigir reporte mensal de operações de câmbio com ativos virtuais. Isso reduz o espaço para controles que existem apenas no papel.
O que diz o Genial
Em nota, o Banco Genial afirmou que cumpriu todas as normas aplicáveis à época dos fatos analisados, entre novembro de 2020 e outubro de 2021. A instituição classificou as condenações como injustas. Segundo o banco, o Copas “interpretou fatos de mais de cinco anos atrás a partir de normas que entraram em vigor somente em fevereiro deste ano”. O banco também disse que o processo terminou com 21 absolvições, o que, para a instituição, demonstra o exagero da acusação. A instituição afirmou que adotou as medidas cabíveis para reverter as condenações que considera injustas.
O Genial se apresenta, em seu site oficial, como uma plataforma financeira com mais de dez anos de atuação. São mais de 3 milhões de clientes, mais de R$ 270 bilhões em ativos sob custódia e mais de 200 escritórios associados. O tamanho da operação ajuda a explicar por que o caso ganhou tanta atenção do mercado. Ajuda a explicar, também, por que a leitura que o BC fez das regras de compliance pode servir de referência para outras instituições de porte semelhante.